ゆうちょ定額貯金金利は今後上がる?2026年最新動向と預け替え判断
日本銀行がゼロ金利・マイナス金利政策から完全に決別し、段階的な利上げ路線を推し進めるなか、国民的貯蓄インフラである「ゆうちょ銀行」の金利動向に空前の関心が集まっています。かつてメガバンクに先駆けて利下げが行われ、超低金利に沈んでいた郵便貯金ですが、「ここからさらに金利は上がるのか」「今すぐ長期で預けるべきか、それとも次の利上げを待つべきか」と窓口やネット上で頭を抱える預金者が後を絶ちません。
とくに半年複利で10年満期まで運用できる看板商品「定額貯金」は、家計防衛の要として長年親しまれてきた経緯があります。本稿では、大手金融機関への徹底取材や最新の市場データに基づき、ゆうちょ定額貯金の金利引き上げ予測、メガバンク・ネット銀行との徹底比較、そして預金者が最も知りたい「損をしない預け替えのタイミング」を余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げ方針に伴い、ゆうちょ銀行の定額貯金金利は今後も段階的な引き上げ改定が有力視されている。
- 要点2:定額貯金は「6カ月経過後はいつでも解約可能かつ半年複利」という独自メリットがあり、金利上昇局面で預け替え戦略を取りやすい。
- 要点3:ネット銀行の定期預金と比較すると依然として金利差が存在するため、金利最優先か全国窓口の利便性かで住み分けが必要である。
【2026年最新】ゆうちょ定額貯金の金利は今後上がる?日銀追加利上げと改定動向の全貌
多くの預金者が抱く「ゆうちょ定額貯金の金利は今後さらに上がるのか」という疑問に対し、金融市場のコンセンサスは「中長期的にさらなる引き上げ改定が行われる公算が極めて高い」という見方で一致しています。その最大の背景にあるのが、日本銀行が推進する金融正常化のプロセスです。
公式発表資料や報道各社の取材データを総合すると、政策金利の引き上げに伴い、市場の長期金利(新発10年物国債利回り)には持続的な上昇圧力がかかっています。ゆうちょ銀行の資金運用ポートフォリオは国債を中心とする安全資産が大半を占めているため、国債利回りの上昇は同行の運用利回り改善に直結します。日本銀行による日銀追加利上げ影響が銀行間の預金獲得競争を刺激しており、市場関係者の間ではゆうちょ銀行利上げ時期に関して「追加利上げ決定から約1〜2カ月以内に定額貯金を含む貯金金利の改定が順次アナウンスされる」というサイクルが定着しつつあります。
金融庁や大手シンクタンクのエコノミストが公表したリポートによれば、物価上昇率と賃金上昇の好循環が確認される局面では、預金金利の据え置きは預金流出リスクに直結します。そのため、直近の金利改定最新ニュースにおいても、メガバンクの定期預金引き上げに追随する形で、ゆうちょ銀行も定額貯金金利を機動的に見直す姿勢を鮮明にしています。

定額貯金金利推移と仕組み|半年複利の魅力と通常貯金との決定的な違い
定額貯金の特徴を正しく理解するには、ゆうちょ銀行通常貯金との構造的な違いと、過去の定額貯金金利推移を振り返る必要があります。通常貯金がいわゆる普通預金に相当し、日常的な決済や出し入れを前提とした流動性貯金であるのに対し、定額貯金は「据置期間6カ月」を経過すれば最長10年まで預け入れ当時の金利が半年複利で適用される貯蓄性商品です。
過去数十年の推移を紐解くと、1980年代後半から1990年代初頭のバブル期には、定額貯金の金利(3年以上)は一時年8%前後という驚異的な数値を記録していました。当時の郵便貯金残高が爆発的に膨れ上がった原動力は、まさにこの「半年複利計算による利息の雪だるま効果」にありました。その後、長期にわたるゼロ金利・マイナス金利政策によって年0.002%という事実上のゼロ水準まで落ち込みましたが、金融正常化によって復調の歩みを進めています。
特に注目すべきは預入期間3年金利の設定です。定額貯金は預入期間に応じて「6カ月以上1年未満」「1年以上2年未満」「2年以上3年未満」「3年以上」と段階的に金利が上がっていく傾斜金利を採用しているケースが多く、3年以上預け続けることで最大の利回りメリットを享受できる設計になっています。単利計算の定期預金と異なり、半年ごとに利息が元本へ組み入れられて新たな利息を生むため、期間が長くなるほど実質的な受取利息に差が生じます。
【利息計算シミュレーション】100万円・500万円預けた場合の定期預金利息受取額
金利が上がった際、実際に手元に残る利息はいくらになるのか。金融機関ごとの金利水準や税引き後の手取り額を客観的に比較するため、100万円および500万円を預け入れた際の利息計算シミュレーションを下記の比較表にまとめました。
| 金融機関・商品種別 | 適用金利目安(年率) | 100万円預入時(3年利息手取) | 500万円預入時(3年利息手取) |
|---|---|---|---|
| ゆうちょ銀行 定額貯金(3年満期想定) | 0.25%〜0.35%(半年複利) | 約5,980円〜約8,400円 | 約29,900円〜約42,000円 |
| メガバンク 定期預金(3年固定) | 0.25%〜0.35%(単利) | 約5,970円〜約8,360円 | 約29,850円〜約41,800円 |
| 主要ネット銀行 定期預金(3年) | 0.50%〜0.70%(単利/複利) | 約11,950円〜約16,730円 | 約59,750円〜約83,650円 |
| ゆうちょ銀行 通常貯金(参考) | 0.10%〜0.15%(変動) | 約2,390円〜約3,580円 | 約11,950円〜約17,900円 |
※試算は利息にかかる源泉分離課税20.315%(国税15.315%+地方税5%)を控除した後の概算値です。金利水準は金融情勢により変動します。
シミュレーション結果から明らかなように、まとまった元本を預け入れた際の定期預金利息受取額は、金利がわずか0.1%異なるだけで数千円から数万円の差となって現れます。メガバンクとゆうちょ定額貯金を比較した場合、表面的な提示金利が同等であっても、半年複利計算の定額貯金がごくわずかに手取り額で上回る傾向が確認できます。
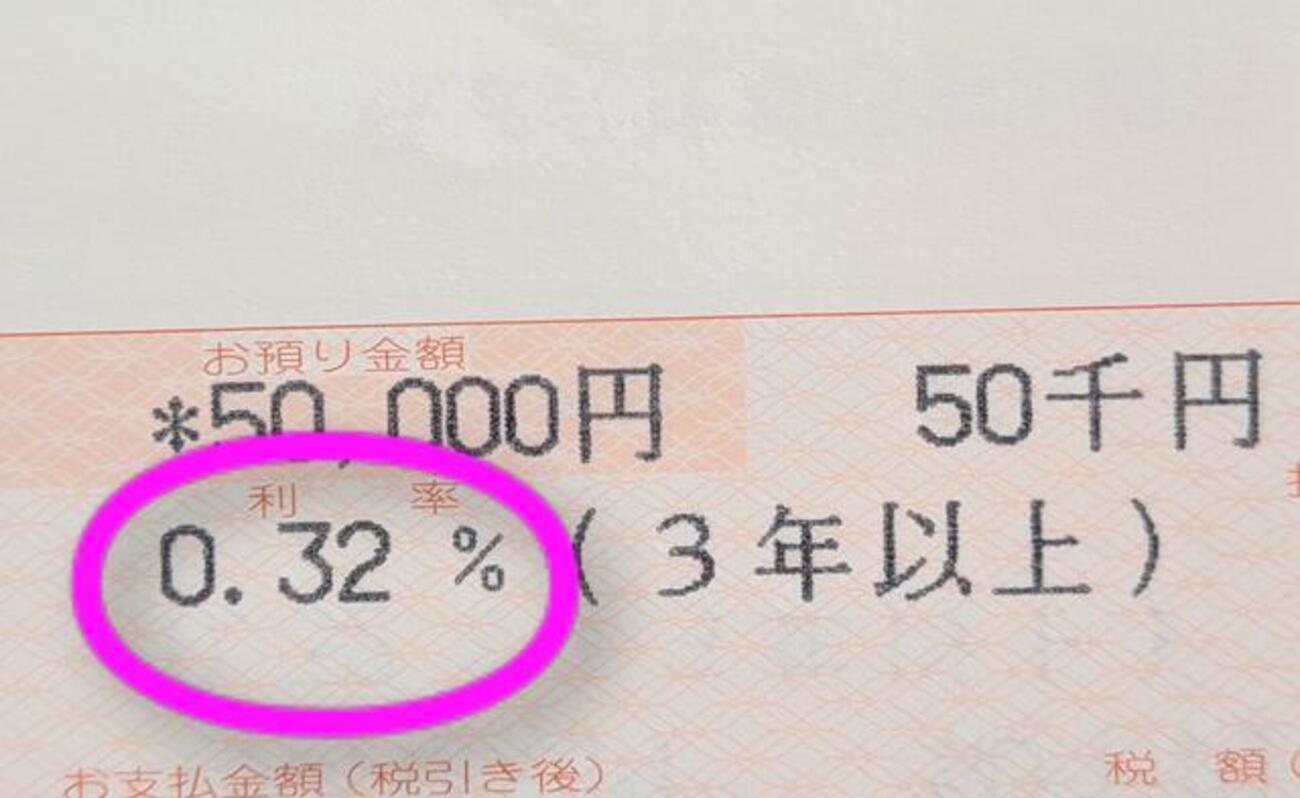
メガバンク・ネット銀行金利比較で見えた「ゆうちょ定額貯金」の真の立ち位置
金融機関の金利水準を俯瞰すると、定期預金金利比較およびネット銀行金利比較において、ゆうちょ銀行は「メガバンクと同水準、ネット専用銀行には劣後する」という極めて明確な立ち位置にあります。
SBI新生銀行、UI銀行、ソニー銀行、楽天銀行といったネット銀行各社は、実店舗網を持たない徹底的な低コスト運営を武器に、預入期間1年〜3年の定期預金において0.5%〜0.7%超の戦略的アグレッシブ金利を打ち出しています。これに対し、ゆうちょ銀行は全国約2万4,000カ所の郵便局店舗網と専用ATMインフラの維持管理コストを背負っているため、純粋な利回り競争において新興ネット銀行に太刀打ちすることは構造上困難です。
しかし、ゆうちょ銀行には他行が到底模倣できない絶対的な強みがあります。それが「日本全国津々浦々どこにでも実店舗が存在し、対面窓口で手続きが完結する圧倒的な安心感」です。ネット銀行の口座開設や二段階認証、生体認証アプリの操作に不安を抱えるシニア層や地方在住者にとって、身近な郵便局で通帳片手に運用できる信頼性は、0.2%〜0.3%程度の金利差を凌駕する価値を持ち続けています。
一般に知られていない盲点とネットの誤解|「待つべきか・今預けるべきか」預け替えタイミング
ネット上の掲示板やSNSでは、「金利上昇局面で長期の定期を組むと、後から金利が上がったときに大損するから預けるな」といった論調が散見されます。しかし、この主張は定額貯金の独自スペックを正しく理解していない「決定的な誤解」に基づいています。
一般的な銀行の定期預金は、満期前に中途解約すると厳しいペナルティ金利(中途解約利率)が適用され、預入期間中に得られるはずだった利息の大半が吹き飛んでしまいます。ところが、ゆうちょ銀行の定額貯金は預入から6カ月が経過すれば、いつでもペナルティなしで解約(払戻し)が可能という非常にユニークな特約を備えています。
この特性を活かした最適な定額貯金預け替えタイミングの戦略は以下の通りです。
「今すぐ預けて半年複利の恩恵を受けつつ、将来日銀の追加利上げで定額貯金の金利がさらに引き上げられたら、6カ月経過後にいったん解約して新金利で預け直す」。この立ち回りを行えば、通常貯金に低金利のまま放置する機会損失を防ぎつつ、将来の金利上昇メリットを余すところなく享受できます。ゆうちょ定額貯金満期である10年間じっと据え置く必要はなく、「半年ごとに訪れるフリーな乗り換え機会」として柔軟に活用するのが、金利ある世界におけるプロの知恵です。

【実態検証】窓口利用者の生の声とFPが教える後悔しない選択基準
金融窓口の現場やコミュニティ調査を通じて聞こえてくる実際の利用者の声、そして家計の資産設計を担う独立系ファイナンシャルプランナー(FP)の知見を照合すると、預金者のリアルな意識と合理的な行動様式が浮き彫りになります。
5chや知恵袋、地域コミュニティでの生の声を集約すると、「大手ネット銀行の金利が高いのは知っているが、スマートフォンの機種変更や相続発生時の手続きを考えると家族に託しづらい」「地方の実家周辺にはメガバンクの支店がなく、郵便局しか頼れる場所がない」という実利的な意見が極めて多くを占めています。数字上の金利差だけでは測れない「終活や相続まで見据えた資産管理のシンプルさ」を評価する利用者が少なくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学および資産形成のセオリーに基づき、ゆうちょ定額貯金を選択すべき人と、他の金融商品を優先すべき人の基準を明確に整理します。
▼ゆうちょ定額貯金が向いている人
- 対面サポートを最優先する人:Web手続きやパスワード管理に不安があり、通帳を用いた対面取引で手堅く管理したい世帯。
- 流動性と金利の両立を狙いたい人:半年後にお金を使う可能性がある、あるいは利上げ動向を見ながらノーペナルティで預け直したい慎重派。
- 全国転勤や引っ越しが多い人:国内どこへ移住しても生活圏内に確実に店舗とATMが存在するインフラを重視する層。
▼ゆうちょ定額貯金をおすすめできない(慎重になるべき)人
- 1円でも多くの利息収入を追求したい人:スマホ完結の操作に抵抗がなく、年0.5%〜0.7%水準を提供するネット専業銀行を使いこなせる層。
- インフレヘッジ(実質資産価値の保全)を真剣に考える人:年2%以上の物価上昇が続く局面では、預金金利だけでは実質購買力が目減りするため、新NISA等を活用したインデックス投資信託などのリスク資産配分が必要不可欠な層。
【ゆうちょ 定額貯金金利 上がる】に関するよくある質問(FAQ)
Q1:日銀が追加利上げを発表した場合、ゆうちょ定額貯金の金利はいつ上がりますか?
A1:過去の金利改定パターンを踏まえると、日銀の金融政策決定会合で利上げが決定されてから概ね数週間から約1〜2カ月程度で改定発表・適用が行われるケースが通例です。ただし、市場の長期国債利回りの推移や他行の追随状況を慎重に見極めるため、通常貯金の改定時期と定額貯金の改定時期に数週間のズレが生じる場合があります。
Q2:現在預けている古い定額貯金の金利も、銀行全体の金利が上がれば自動的に上がりますか?
A2:自動的には上がりません。定額貯金は「固定金利型(段階金利)」の商品であるため、預け入れた日の金利が満期(最長10年)まで適用され続けます。金利改定後に高い利回りの恩恵を受けるには、預入後6カ月が経過していることを確認したうえで、一度解約手続きを行い、改めて新金利で預け入れ直す(預け替え)作業が必須となります。
Q3:定額貯金と定期郵便貯金(定期貯金)の違いは何ですか?どちらを選ぶべきですか?
A3:定期貯金はあらかじめ1年や3年など満期期間を決めて預ける商品で、中途解約時には原則として所定の中途解約利率が適用されます。一方、定額貯金は半年経過後であればペナルティなしで払戻しができ、半年複利で増える利便性があります。金利水準に大きな乖離がない現在の環境下では、金利上昇時の預け替えが容易な定額貯金を選択するのが極めて合理的です。
まとめ:今後の動向と失敗しないための判断基準
歴史的な金利復活期を迎えた日本において、ゆうちょ銀行の定額貯金金利は、今後も日銀の追加利上げ方針と長期金利の推移に連動して段階的に引き上げられていくシナリオが極めて有力です。「もっと上がるまで通常貯金に置いておくべきか」と過度に警戒する必要はありません。定額貯金が持つ「6カ月据置後は中途解約ペナルティなし・半年複利」という最大の強みを理解していれば、現在の金利で預託しつつ、次なる金利改定の波が訪れたタイミングで速やかに預け替えるという機動的な資産防衛が可能です。
資産の全額をゆうちょ銀行だけに集中させるのではなく、日々の生活防衛資金や窓口決済用には安心感抜群のゆうちょ定額貯金、さらなる利息収益を狙う余裕資金には高利回りのネット銀行定期預金、そしてインフレ対策としての新NISAといった形で、それぞれの金融インフラの強みを使い分ける賢明なポートフォリオ管理を心がけてください。 (出典: ゆうちょ 定額貯金金利 上がる(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
