借金地獄物語のリアルと再生の道|破滅の真相から脱出法まで徹底追跡
郵便受けを開けるたびに手が震え、鳴り止まない非通知の着信音に怯える生活――。多重債務が限界に達し、日常生活のすべてが金策と利息の計算に支配される「借金地獄」は、決してフィクションの中だけの悲劇ではありません。普通の会社員や主婦、学生が些細なきっかけから足元をすくわれ、気付けば数百万円、一千万円を超える負債の底なし沼へと転落していく事例は、今も後を絶ちません。
かつて平成の大不況期にテレビのドキュメンタリーが捉えた生々しい債務者の現実から、キャッシュレス決済やデジタルローンが普及した現在に至るまで、人はなぜ借金の泥沼から抜け出せなくなるのでしょうか。本稿では、数多くの当事者の告白や取材記録、歴史的ドキュメンタリーが残した教訓を紐解き、破滅に至る深層心理から奇跡の完済・生活再建を果たした実践的なプロセスまでを徹底取材に基づいて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:伝説的ドキュメンタリー『借金地獄物語』が示した平成のローン破綻から、リボ払いやスマホ金融が主導する2026年の最新多重債務への構造変化
- 要点2:「数万円の補填」が雪だるま式に数千万円へ膨らむ心理的トラップと、ギャンブル・リボ払いに潜む認知の歪みの正体
- 要点3:任意整理・個人再生・自己破産の実効性と、客観的な返済シミュレーションを活用した生活再建のロードマップ
【伝説の記録】最高視聴率15.9%を刻んだ『借金地獄物語』と2026年の現場
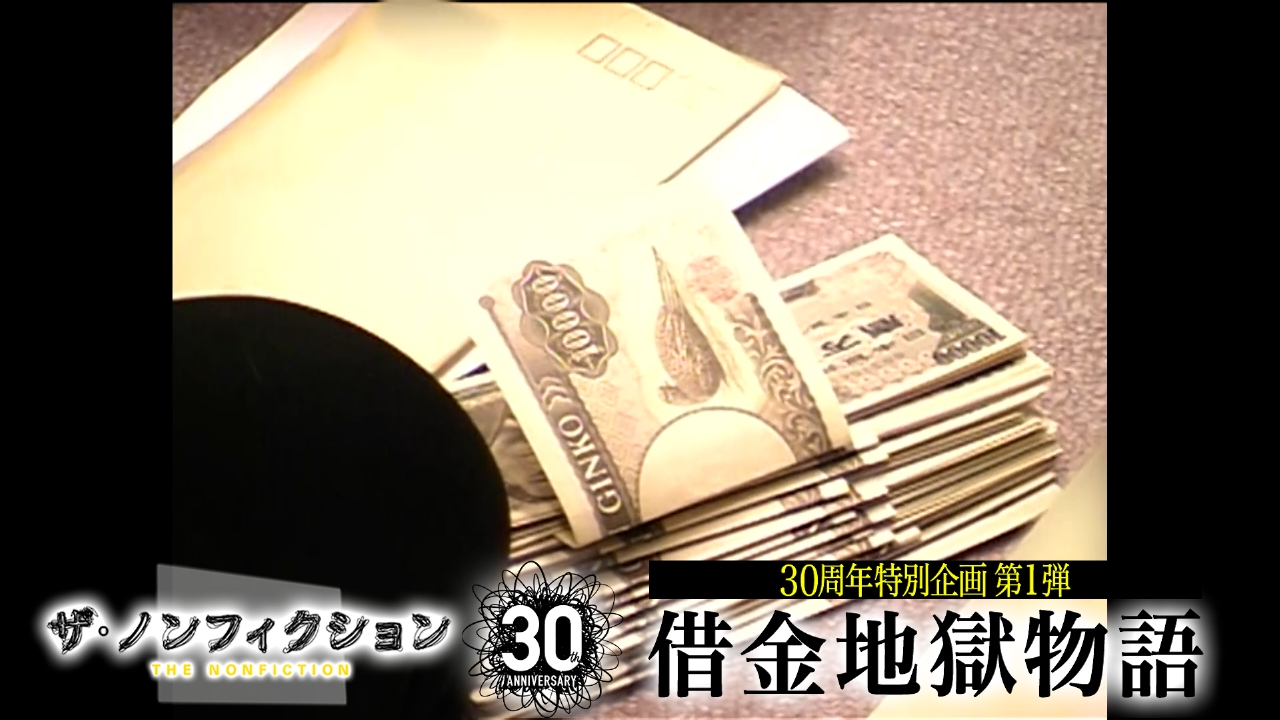
フジテレビ系列の老舗ドキュメンタリー番組『ザ・ノンフィクション』の歴史において、いまなお語り継がれる金字塔が存在します。それが1997年9月21日放送の『借金地獄物語』です。バブル崩壊の激震が日本列島を直撃していた当時、世帯視聴率は番組歴代最高となる15.9%を記録。住宅ローン破綻に追い込まれ、家を差し押さえられた家族の悲痛な叫びや、夜逃げ同然の現場をカメラが生々しく捉え、日本中に強烈な衝撃を与えました。
同作では、ローン破綻物件を買い取り再生ビジネスを手がけていた不動産業者・上打田内(かみうちだない)さんの壮絶な仕事現場と、破滅の淵に立たされた債務者たちの葛藤が描かれました。放送から約28年を経た2025年10月5日、番組の放送30周年特別企画の第1弾として、この伝説の回と「その後」の物語を追った特集が放送され、大きな反響を呼びました。取材ディレクターが現場で目撃したのは、時代が平成から令和へと激変しても変わらない、苦境の中で「絶対に諦めない」人間の泥臭いエネルギーと、油断すれば誰もが債務の罠に呑み込まれるという普遍的なリスクでした。
あれから長い歳月が流れ、総量規制の導入やグレーゾーン金利の撤廃によって街頭の消費者金融看板こそ姿を消しました。しかし、借金地獄2026年最新事情の現場を取材すると、負債の形が「目に見えないデジタルな存在」へと変容しただけで、苦悩の本質はより深刻化している実態が浮かび上がります。

多重債務で人生崩壊寸前?壮絶な体験談から見えた破滅の真相
「最初は、冠婚葬祭が重なって足りなくなった生活費の5万円をカードローンで借りただけでした」――。多重債務に苦しんだ元会社員の男性(42歳)は、取材に対して力なく当時を振り返りました。Meta Descriptionでも投げかけられた「一体なぜ泥沼にハマったのか」という疑問。当事者たちの借金地獄体験談実話を検証していくと、ある共通した転落のパターンが存在します。
破滅への入り口として圧倒的に多いのが、リボ払い破綻の理由として挙げられる「借金の日常化」と、ギャンブル借金地獄による一発逆転狙いの破綻です。
月々の支払額が一定に保たれるリボルビング払いは、利用者に「借金をしている」という痛覚を麻痺させます。実質年率15.0%前後の高金利が設定されているにもかかわらず、毎月数千円から1万円程度の引き落としで済むため、残高が100万円、200万円と積み上がっている現実に気づいたときには、毎月の支払いがすべて利息に消えるデッドロック状態に陥るのです。
さらに事態を悪化させるのが、精神的ストレスから逃避するためのギャンブルや投資詐欺です。失った金を取り戻そうとオンラインカジノや競馬、暗号資産の信用取引に手を出して多額の損失を出し、その穴埋めのために別の金融機関から借り入れる「自転車操業」が始まります。借入件数が3社、4社と増えていく過程で、脳内では「利息を返すために借りる」という明らかな異常事態が日常へとすり替わり、最終的に枠がすべて天井に達した瞬間、突如として人生崩壊のカウントダウンが始まります。
【比較検証】借金地獄脱出方法の全貌と返済シミュレーション
借金の総額が年収の3分の1を超え、自力返済の限界を感じたとき、精神論で乗り切ることは不可能です。借金地獄脱出方法の核心は、法律に基づいた債務整理を適切に選択することにあります。代表的な法的解決手段である「任意整理」「個人再生」「自己破産」の違いを、客観的なデータとともに比較しました。
| 手続きの種類 | 減額の目安・数値データ | 一般的な費用相場 | 編集部の見解・適性判断 |
|---|---|---|---|
| 任意整理 | 将来利息(年15〜18%)のカット、3〜5年(36〜60回)で元本分割返済 | 1社あたり約4万〜7万円 | 安定収入があり、利息さえ無くなれば元本を完済できる層に最適 |
| 個人再生 | 借金総額を最大5分の1(最低100万円)まで大幅圧縮 | 総額30万〜50万円程度 | マイホームを手放したくない人、職業制限を避けたい債務者向け |
| 自己破産 | 税金等を除く借金全額が免責(0円) | 総額30万〜60万円程度(管財事件は追加) | 収入がなく返済不能に陥った場合の最終手段。人生のリセットが可能 |
適切な制度を選ぶためには、まず冷静な借金返済シミュレーションを行うことが不可欠です。例えば、元本300万円を金利15%で借りている場合、毎月7万円を返し続けても完済まで5年以上かかり、支払う利息総額は約130万円に達します。しかし、任意整理によって将来利息を免除できれば、月々5万円の返済でも5年間で確実に元本300万円の完済が完了します。
借金の額が大きい場合は、裁判所を介する個人再生手続きの流れを視野に入れる必要があります。再生計画案の認可を受けることで、例えば500万円の債務が100万円に圧縮され、月々約2万8000円を3年間支払うことで残りの400万円の返済義務が免除されます。自分の現在の収入と負債総額を突き合わせ、どの手続きが現実的かを客観的に数値化することが、再起への絶対条件です。
【実態検証】ブログ・手記から読み解く「自己破産その後の生活」
ネット上には数多くの借金地獄ブログや任意整理ブログ体験記が存在し、日々の返済状況や督促に怯える心理が赤裸々に綴られています。そうした手記の中で、読者が最も恐怖を抱き、同時に誤解しているのが「自己破産」を選択した後の生活です。
メディアやネット上の噂では、「自己破産をすると戸籍に傷がつく」「家財道具をすべて差し押さえられ路頭に迷う」「選挙権を失う」といった極端な言説が散見されますが、これらは明白な事実無根です。実際の自己破産その後の生活を取材すると、生活必需品や99万円以下の現金は手元に残すことが認められており、翌日から平穏な日常を取り戻しているケースがほとんどです。
もちろん、代償が存在しないわけではありません。信用情報機関に事故情報が登録されるため(いわゆるブラックリスト状態)、約5〜7年間は新規のクレジットカード発行やローンの借入が一切できなくなります。また、手続き期間中は警備員や保険外交員、士業など一部の職業に就くことが制限されます(免責決定後は制限解除)。
ブログ『30代からの再生記』を執筆し、700万円の借金を自己破産でリセットした男性は、手記の中で次のように記しています。
「破産宣告を受けた日は、世間から落伍者の烙印を押されたようで涙が止まりませんでした。しかし、携帯電話の鳴らない静かな夜を迎えたとき、数年ぶりに熟睡できたのです。現金決済とデビットカードだけの生活は不便かと思いましたが、身の丈に合った金銭感覚を取り戻すには最高の訓練になりました。破産は終わりではなく、人生を再履修するためのスタートラインでした」
多くの借金完済ドキュメンタリーが物語るように、一度すべてを失ったとしても、自らの金銭感覚を見つめ直した人々は、数年後には堅実な貯蓄を築き、着実に社会復帰を果たしています。
一般に知られていない盲点とネットの誤解|債務整理弁護士相談の現場
借金問題に苦しむ人々が直面する最大の壁が、「誰に相談すべきか」という選択です。インターネット上には債務整理弁護士相談評判を謳う広告が氾濫していますが、ここには一般にはあまり知られていない盲点が存在します。
ネット上の情報では「弁護士に依頼すると着手金だけで数十万円を請求され、お金がない人は門前払いされる」という誤解が根強く残っています。しかし、多重債務問題を取り扱う実務の現場では、法テラス(日本司法支援センター)の民事法律扶助制度を利用することで、弁護士費用の立替えを受け、月々5,000円〜1万円程度の無理のない分割払いで依頼することが制度上保証されています。
一方で、過剰な広告宣伝を行う一部の大手事務所の中には、債務者の個別の生活状況を精査せず、高額な報酬が得られやすい任意整理ばかりを機械的に勧める事例も報告されています。本来なら個人再生や自己破産を選択すべき深刻な家計状況であるにもかかわらず、無理な任意整理を組まされた結果、途中で返済が行き詰まって二次破綻に至るケースは深刻な問題となっています。
相談窓口を選ぶ際は、口コミサイトの点数だけを鵜呑みにせず、「法テラスの利用に対応しているか」「自己破産や個人再生の選択肢を含めて中立に提案してくれるか」「事務所での直接面談や正規のオンライン面談を丁寧に行ってくれるか」を冷静に見極めるリテラシーが求められます。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
多重債務の現場を深く取材していくと、借金問題の根底には単なる経済的困窮だけでなく、家族関係における「共依存」の構造が潜んでいることが少なくありません。
家族社会学や心理学の観点から見ると、借金を繰り返す当事者の背後には、本人の代わりに借金を肩代わりして支払ってしまう親や配偶者、いわゆる「イネイブラー(問題行動を結果的に支えてしまう人)」が存在することが極めて多いのです。「家族の恥だから」「周りに知られたくないから」と親が退職金を崩して肩代わりしてしまうと、債務者本人は痛みを経験せず、結果として再び同じギャンブルや過剰消費に手を染め、被害を数倍に拡大させてしまいます。
真の再起を果たすために必要なのは、家族であっても金銭の肩代わりをきっぱりと拒否し、法的手続きのテーブルに着かせるという「心理的バウンダリー(境界線)」の確立です。借金問題を家族のプライベートな恥として抱え込まず、司法という公のシステムに委ねることこそが、多重債務解決の真相に他なりません。
【債務整理の選択基準:自己判断の目安】
- 向いている人(法的手続きを直ちに取るべき人):借金の返済のために他社から借り入れをしている人、年収の3分の1を超える借入がある人、毎月の支払いが利息だけで元本が全く減っていない人。
- 慎重になるべき人(まず家計改善を優先すべき人):数ヶ月以内に住宅ローンや教育ローンの新規契約を控えている人、固定費の見直しや不用品の売却で半年以内に元本を劇的に圧縮できる見込みがある人。

【借金地獄物語】に関するよくある質問(FAQ)
Q1:債務整理や自己破産をすると、家族や勤務先に借金がバレてしまいますか?
A1:手続きの種類によって大きく異なります。裁判所を介さない「任意整理」であれば、勤務先に通知が行くことは原則としてありません。家族についても、同居家族を保証人に設定していない限り、弁護士からの郵便物を局留めにするなどの配慮によって知られずに手続きを完了できるケースが多いです。一方、「個人再生」や「自己破産」では、同居家族の給与明細や家計簿の提出が求められるため、家族に内緒で進めることは極めて困難です。ただし、職場に直接破産の通知が届くことはなく、資格制限にかかる職業でない限り仕事を解雇される法的な理由にはなりません。
Q2:弁護士や司法書士に依頼すると、取り立てや督促の電話はすぐに止まりますか?
A2:はい、即日で止まります。専門家が正式に依頼を受け、各債権者(貸金業者やカード会社)に対して「受任通知」を一斉に送付した時点で、貸金業法第21条に基づき、貸金業者は債務者本人に対して直接電話や手紙、訪問による取り立てを行うことが法的に禁止されます。これによって精神的な圧迫から解放され、落ち着いて生活の再建に取り組むことが可能になります。
Q3:ギャンブルや浪費が原因の借金でも、自己破産で免責を受けられますか?
A3:破産法上、ギャンブルや過度な浪費は「免責不許可事由」に該当しますが、実際には裁判所の裁量によって免責が認められる「裁量免責」が適用されるケースが全体の多数を占めています。反省文の提出や家計の改善状況を裁判所に真摯に示すことで、初回の破産であれば免責が降りることが一般的です。自暴自棄になって諦めず、まずは専門家に事実を正確に相談することが肝要です。
まとめ:絶望の淵から生還するために今踏み出すべき最初の一歩
平成の名作ドキュメンタリー『借金地獄物語』が教えてくれたのは、借金の重圧は人間の尊厳をたやすく奪い去る一方で、正しい知識と支援を受け止めれば、どんな絶望的な泥沼からでも人間は立ち上がることができるという真実でした。
2026年の今、スマートフォン一つで簡単に借金ができるようになった反面、公的な支援制度や債務整理の選択肢もかつてないほど整備されています。月々の返済に追われ、夜も眠れない日々を過ごしているなら、もう一人で抱え込む必要はありません。まずは法テラスや弁護士会の無料相談窓口の扉を叩き、客観的な返済シミュレーションを作成すること――その小さな勇気ある一歩こそが、壮絶な「借金地獄物語」に終止符を打ち、あなた自身の新しい人生を切り拓く決定的な転換点となるはずです。 (出典: 借金 地獄 物語(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
