40代のぶっちゃけ貯金額!平均値と中央値の残酷格差とゼロ世帯の真相
人生の折り返し地点を迎え、子どもの教育費や住宅ローンの重圧、さらには迫りくる老後不安が交錯する40代。「ぶっちゃけ、周りはどれくらい貯金しているのか」という疑問は、親しい友人や同僚にすら面と向かっては聞きづらい切実な本音です。
公的調査の「平均値」を見て「みんなそんなに持っているのか」と青ざめる人がいる一方で、実態を映し出す「中央値」や「金融資産非保有(貯金ゼロ)世帯」の比率を紐解くと、そこには想像以上にシビアな二極化が横たわっています。金融広報中央委員会(金融経済教育推進機構=J-FLEC)がまとめた最新データをもとに、単身・既婚別のリアルな懐事情と、40代が今すぐ直視すべき防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:40代の貯蓄「平均値」は約800万〜900万円だが、実態に近い「中央値」は200万円台にすぎず、一部の富裕層が全体を押し上げている。
- 要点2:40代単身者の約3割、二人以上世帯の約2割超が「金融資産非保有(貯金ゼロ)」という残酷な二極化が進行している。
- 要点3:教育費ピークと住宅ローンが重なる中、2026年現在の新NISA活用有無や固定費見直しの巧拙が老後破綻を防ぐ分岐点となる。
【2026年最新】ぶっちゃけ40代の貯金額はいくら?平均値に潜む残酷な罠
マネー雑誌やWebコラムで目にする「40代の平均貯蓄額は800万円超」という数字に、強い違和感を覚えた経験はないでしょうか。日々の生活費をやりくりし、ボーナスも学費やローンの返済に消えていく現場感覚からすれば、「そんな大金、どこにあるのか」と疑いたくなるのが当然の感覚です。
この違和感の正体は、統計上の「平均値」と「中央値」の乖離にあります。平均値は、一部の超富裕層(数千万円から1億円以上を保有する層)が数値を極端に引き上げてしまいます。これに対して、データを小さい順から並べてちょうど真ん中に位置する数値を指す40代貯金額中央値こそが、一般庶民の皮膚感覚に近い指標となります。
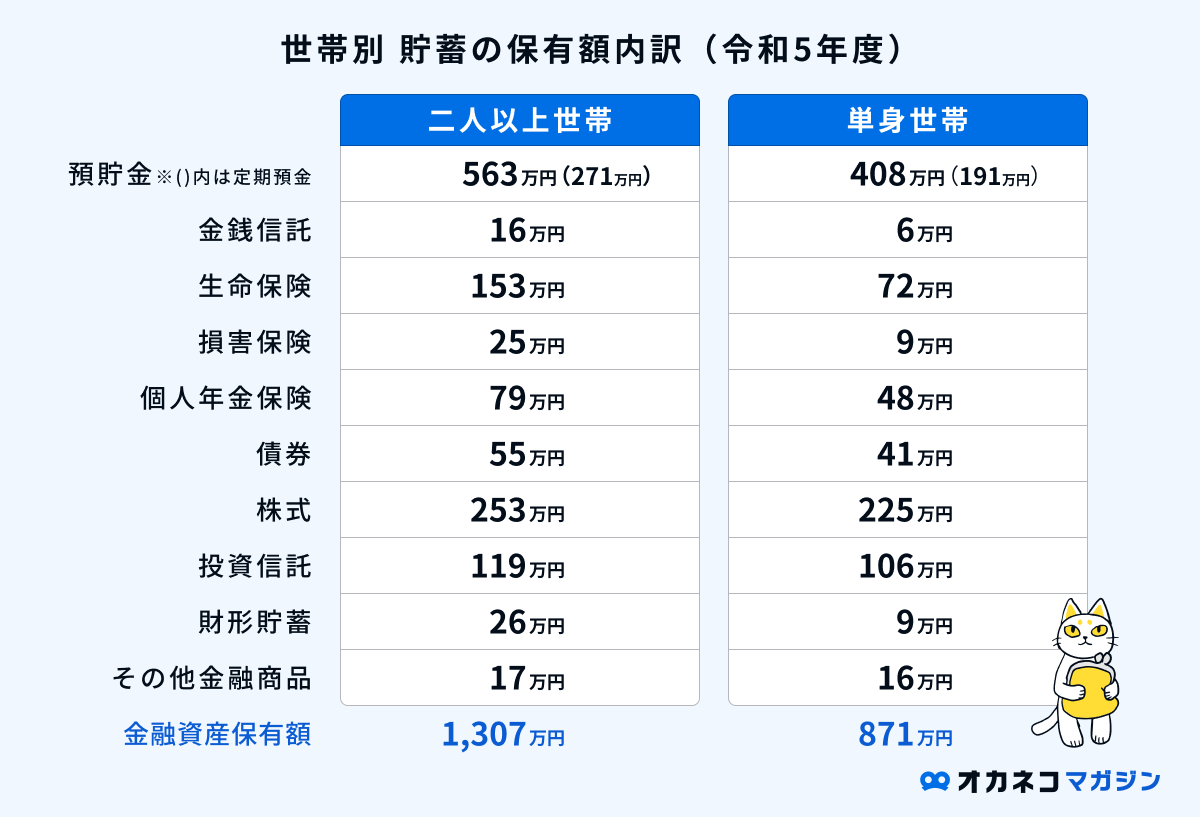
金融広報中央委員会調査(J-FLEC「家計の金融行動に関する世論調査」)の最新データを詳細に分析すると、その差は歴然です。二人以上世帯における40代貯蓄平均値が約820万円と発表されているのに対し、中央値は約220万円にとどまります。さらに、単身世帯に至っては平均値が約650万円であるのに対し、中央値はわずか50万円前後まで急落します。つまり、「平均値の半分どころか、中央値は数分の一」というのが、統計が暴き出す40代の冷酷な現実なのです。

単身・既婚別の資産格差|最新データ比較で見るリアルな懐事情
40代の資産状況を正しく把握するには、家族構成によるライフステージの違いを考慮しなければなりません。独身貴族と呼ばれる単身者と、子育てやマイホーム購入を抱えるファミリー層では、キャッシュフローの構造が根本から異なります。最新の調査データから、両者の資産状況を構造的に比較してみましょう。
| 項目 | 40代単身世帯(独身) | 40代二人以上世帯(ファミリー) | 編集部の見解・分析 |
|---|---|---|---|
| 金融資産保有額(平均値) | 約657万円 | 約825万円 | 高資産層の存在により、実態より数百万円高く算出される傾向 |
| 金融資産保有額(中央値) | 約50万円 | 約220万円 | これが「普通の40代」の真のボリュームゾーン |
| 貯金ゼロ(非保有)世帯割合 | 約34.0% | 約23.5% | 単身者の約3人に1人、ファミリーの約4世帯に1世帯が無貯金 |
| 資産1000万円以上の達成率 | 約16.2% | 約22.8% | 共働きダブルインカムや早期運用の有無が明暗を分ける |
| 主な支出圧迫要因 | 使途不明金・外食・家賃 | 教育費・住宅ローン・保険料 | 固定費の膨張構造に根本的な差異がある |
40代独身貯蓄額リアルを覗いてみると、身軽さゆえに徹底して蓄財に励む層と、使途不明金が多く貯蓄ゼロのまま推移する層へと極端に分かれています。一方の40代二人以上世帯貯金額では、世帯年収そのものは単身世帯より高いものの、子どもの大学進学準備や住宅ローンの返済が重くのしかかり、手元に流動性の高い現金を残せない世帯が少なくありません。
【実態検証】「貯金ゼロ世帯」が3割の衝撃とリアルな現場の声
40代貯金なし割合真相について語るとき、最も注目すべきは「決して年収が極端に低い人たちだけが貯金ゼロではない」という点です。国税庁の民間給与実態統計調査などを参照すると、40代平均手取り年収は約400万〜500万円前後(世帯合算では600万〜800万円前後)に達するケースが多いにもかかわらず、日々の口座残高は常にギリギリという家庭が後を絶ちません。
家計相談の現場やSNS、コミュニティ掲示板で語られる当事者たちの生々しい告白からは、40代特有の構造的な苦境が浮かび上がってきます。
「40代半ば、中学生と高校生の子どもが2人。毎月の塾代と部活動の遠征費だけで7万円が消える。ボーナスが出ても学資保険と固定資産税の支払いで右から左へ流れていき、ぶっちゃけ普通預金の残高は30万円を行ったり来たりしている」(40代・IT企業勤務・既婚)
「独身だから気楽と思われがちだが、30代後半から親のプチ介護が始まり、仕送りと交通費がかさむようになった。自分の老後資金どころか、来月の車検代をどう工面するかで頭が痛い」(40代・サービス業・単身)
このように、40代は人生において最も支出が膨張する「人生の集金期」です。かつてのような右肩上がりの定期昇給が期待しにくい経済環境の中で、物価高や社会保険料の引き上げが追い打ちをかけ、家計を激しく圧迫しています。貯金がないことは個人の怠慢だけではなく、社会構造的なキャッシュフローの罠に囚われている結果でもあるのです。
一般に知られていない盲点|「40代貯蓄1000万円」を達成できる人とできない人の決定打
統計上、40代貯金1000万達成率は約2割に達します。この「貯蓄1000万円プレイヤー」と「貯金ゼロ〜数十万円層」を分ける要因は何なのでしょうか。単なる収入の多寡だけではありません。行動経済学や現場取材の観点から見ると、そこには明確な行動パターンの差異が存在します。
最大の盲点は、「子育て費用貯蓄の聖域化」にあります。蓄財が進まない世帯の典型例は、子どもの教育費に青天井で資金を投じてしまうケースです。私立中学校受験、複数の習い事、手厚い個別指導塾――。「子どもの可能性を狭めたくない」という親心から教育費を聖域化し、結果として毎月のキャッシュフローがマイナスに陥るというパターンです。心理学でいう「サンクコスト効果(投資した資金を惜しんで撤退できなくなる心理)」が働き、家計破綻の危機を直前まで見過ごしてしまうのです。
対照的に、資産1000万円の壁を突破している世帯は、以下の3つの行動様式を徹底しています。
- 固定費の徹底的な仕組み化:住宅ローン金利の定期的な見直し、不要な特約まみれの民間医療保険の解約、通信費の格安SIM移行を完了させ、浮いた資金を強制的に天引き貯蓄に回している。
- 早い段階からの新NISA資産運用:現金のまま銀行預金に眠らせず、2024年に抜本拡充された新NISAを活用し、長期・積立・分散投資を淡々と実行している。インフレによって現金の価値が目減りするリスクを本能的に理解している。
- 夫婦間のマネー会議の定例化:お互いの口座残高や40代金融資産保有額最新の数字をオープンにし、老後までのキャッシュフロー表を共有している。
【プロの結論】40代からの資産形成で見直すべき人の条件と逆転シナリオ
40代は、定年退職まで約20年弱という「時間のリミット」が見え始めるデッドラインです。20代・30代のように「これからいくらでも取り返せる」という無邪気な楽観は通用しません。ここで家計の舵を切り直せるかどうかが、老後破綻を防ぐ最後の防波堤となります。
今すぐ家計を総点検すべき人のチェックリスト
- 毎月の収支が赤字で、ボーナスで帳尻を合わせている世帯
- 「教育費が終わったら貯金する」と先延ばしにしている人(50代を迎えて教育費が終わる頃には、自分自身の定年が迫り手遅れになります)
- 普通預金口座に100万円以上の現金をただ放置している、あるいは逆に全資産が50万円未満の人
- 保険料の合計が月額3万円を超えており、内容を把握していない人
40代からの現実的な逆転シナリオ
もし現時点で貯金がゼロに近いとしても、絶望する必要はありません。40代は給与水準そのものはキャリアのピークに差し掛かる時期です。まずは生活防衛資金として「生活費の半年分(単身なら約100万円、既婚世帯なら約200万円)」を最優先で貯めること。それ以上の余剰資金については、新NISAを活用したインデックス投資などに月3万〜5万円ずつでも配分を始めることです。
複利効果の恩恵を十分に享受するには、40代がラストチャンスです。月5万円を年利5%で15年間運用できれば、元本900万円に対して約1300万円を超える資産形成が視野に入ります。教育費と40代老後資金準備のバランスを冷徹に見極め、家族の幸福と老後の自立を両立させる境界線を引く覚悟が求められます。
【ぶっちゃけ 貯金額 40代】に関するよくある質問(FAQ)
Q1:40代で貯金がほぼゼロの場合、老後は手遅れでしょうか?
A1:決して手遅れではありません。ただし、これまでの生活水準や固定費を抜本的に見直す必要があります。通信費や生命保険のダウンサイジングを行い、月々3万〜5万円の拠出原資を捻出して新NISAなどを活用すれば、65歳までの約20年間で1000万円以上の老後資金を積み上げることは十分に可能です。
Q2:40代で貯蓄1000万円あれば、教育費と老後は安心ですか?
A2:安心材料にはなりますが、決して油断はできません。特に子どもがこれから大学進学を控えている場合、国公立でも約500万円、私立文系で約700万円、私立理系では1000万円以上の総支出(学費・生活費含む)がかかります。1000万円の貯蓄があっても教育費で一気に枯渇する恐れがあるため、奨学金制度の検討や教育費と老後資金の明確な切り分けが不可欠です。
Q3:投資に回す余裕がないのですが、どうすれば資金を作れますか?
A3:資産運用の前に、まずやるべきは「支出の削減」です。外食を削るなどの我慢を伴う節約ではなく、大手キャリアのスマホから格安SIMへの変更、過剰な生命保険・医療保険の解約や掛け捨てへの一本化を行うだけで、多くの家庭で月2万〜4万円の余剰資金が自動的に生まれます。その浮いたお金をそのまま積立投資に回す仕組みを作ることが確実な第一歩です。
まとめ:現実を直視した40代が今すぐ踏み出すべき資産防衛策
「40代のぶっちゃけ貯金額」を探ると見えてくるのは、平均値という数字の幻想と、中央値200万円前後という極めて等身大のリアリティ、そして3割近くに達する無貯蓄層の苦悩でした。周囲の華やかな暮らしぶりに惑わされず、自らの現在地を客観的なデータに照らし合わせて直視することがすべての出発点となります。
住宅ローン、教育費、老後資金の三大資金が重くのしかかる40代だからこそ、曖昧なドンブリ勘定を排し、固定費の最適化と賢い資産運用の仕組みを一日も早く整えることが大切です。今日踏み出す小さな一歩が、10年後、20年後の自分と家族の自由を守る決定的な差となって現れます。 (出典: ぶっちゃけ 貯金額 40代(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
